晶盛机电、迈为股份、上机数控 光伏加工设备三强盈利能力对决
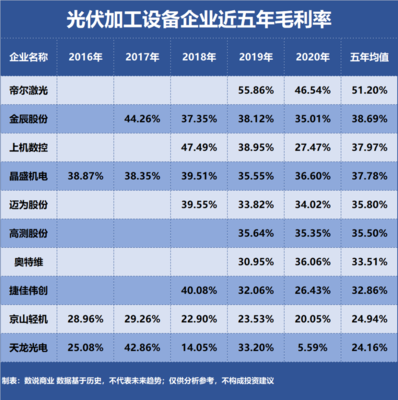
光伏加工设备行业是典型的“卖铲人”,其盈利能力直接受益于下游扩产周期与技术迭代。晶盛机电(晶体生长设备)、迈为股份(电池片设备,尤其是HJT整线)、上机数控(金刚线切片机及单晶炉,后转型硅片)三家企业路径各异。要评判谁是盈利能力最强的企业,不能仅看毛利率单一指标,而需从盈利水平、盈利质量、盈利稳定性及趋势四个维度综合对比(以下分析基于三家近年公开财报数据,趋势判断供参考)。
一、毛利率与净利率:迈为股份领先,晶盛机电稳健,上机数控受硅片业务拖累
从设备业务本身看,迈为股份的毛利率与净利率往往最高。其核心产品太阳能电池丝网印刷设备及HJT整线设备技术壁垒高,尤其在HJT技术领先期享有溢价,毛利率常年维持在30%以上,净利率可超15%。晶盛机电毛利率约35%-40%,净利率约20%,在晶体生长设备领域市占率高、规模效应显著,盈利水平非常扎实。上机数控情况特殊:其设备业务(切片机、单晶炉)毛利率尚可,但公司后来大规模切入硅片制造,硅片业务毛利率低且波动大,拉低了整体盈利指标,整体净利率显著低于前两者。
二、盈利质量:晶盛机电与迈为股份更高,上机数控受存货与应收影响较大
设备企业的盈利质量关键看经营性现金流与净利润的匹配度、应收账款周转及存货周转。晶盛机电订单多来自中环、隆基等头部客户,预收款比例高,现金流表现优秀;迈为股份客户集中度较高,但议价能力强,盈利现金含量较好。上机数控因硅片业务占用大量营运资金,存货和应收账款规模较大,经营活动现金流波动剧烈。因此,从盈利的“含金量”看,晶盛机电与迈为股份更优。
三、盈利稳定性与成长性
盈利稳定性依赖下游扩产节奏与产品线多元性。晶盛机电设备覆盖硅片、电池、组件多环节,且半导体设备形成第二增长曲线,盈利波动相对平缓。迈为股份深耕电池片设备,与HJT技术进展高度绑定,技术迭代可能带来订单爆发,也使盈利存在阶段性波动。上机数控既做设备又做硅片,盈利受硅片价格周期影响极大,稳定性最弱。成长性方面,迈为股份在HJT整线设备领域先发优势明显,若HJT加速渗透,盈利弹性最大;晶盛机电稳健增长确定性高;上机数控的成长性则取决于硅片业务能否穿越周期。
四、机电组件设备销售的视角
光伏加工设备企业的机电组件(如真空泵、电源、精密运动控制部件等)销售,本质是设备核心零部件的自制或外购销售。头部企业通常自制关键机电组件以提升毛利率,同时对外销售部分组件形成补充收入。晶盛机电在晶体生长炉的机电控制系统自研自制比例高,组件外销规模有限,但对盈利有正向贡献;迈为股份的组件外销主要是印刷头等精密部件,规模不大,客户依赖性强;上机数控在单晶炉和切片机的机电组件领域有一定外销,但其设备业务整体盈利能力被硅片业务稀释。从盈利视角,机电组件销售是设备企业盈利的“隐形冠军”因素,谁自制率高、外销溢价能力强,谁就获得额外盈利加成。晶盛机电与迈为股份在此方面都设有明确自研自制策略,但外销组件均非核心利润来源,对三家企业做横向比较时不足以成为逆转盈利格局的关键变量,主要影响仍需并入设备本体盈利中观察技术溢价与成本控制能力。
综合判断
- 设备单体盈利能力首选迈为股份:在产品技术溢价、毛利率净利率绝对水平最高,但业绩受限于HJT扩产节奏。
- 规模与稳定性、盈利质量首选晶盛机电:盈利稳健、质量扎实,综合盈利能力强,抗周期能力突出。
- 上机数控整体盈利能力最弱:其设备基因盈利尚可,但硅片业务下拉整体盈利,且盈利稳定性与质量均排后。
因此,若以“光伏加工设备”本身的盈利能力和盈利稳健性为核心标准,晶盛机电是综合盈利能力最强的企业;麦为股份在设备单位盈利上更强,兼具较强需求把握与业绩弹性;上机数控受业务结构所限在后。\
如若转载,请注明出处:http://www.bgips.com/product/37.html
更新时间:2026-10-24 15:16:40